
ماذا يعني قرار الفيدرالي بالنسبة لأسواق المال والنفط والعقارات ؟
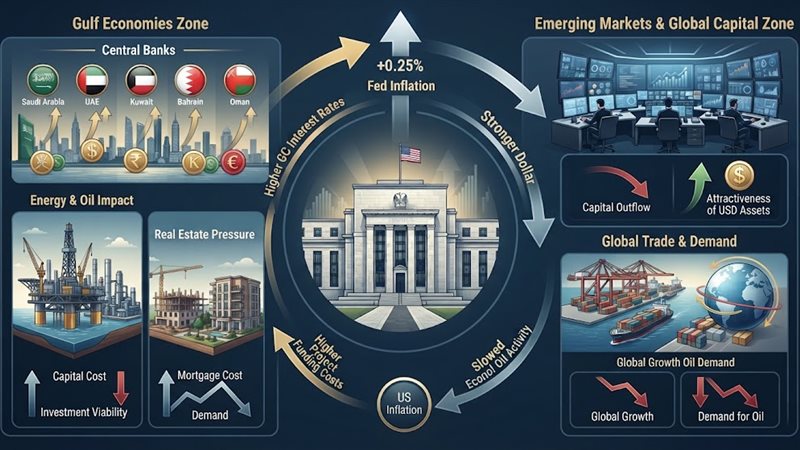
قرار واحد يصدر من واشنطن، وبعد ساعات تتحرك أسعار الفائدة في عواصم الخليج، وهذه المرة رفع الاحتياطي الفيدرالي الأمريكي الفائدة ربع نقطة مئوية، فتحركت البنوك المركزية الخليجية في الاتجاه نفسه، لتكشف الأزمة مجدداً حقيقة اقتصادية شديدة الأهمية: من يربط عملته بالدولار، يربط جزءاً مهماً من سياسته النقدية بقرار يصدر في الولايات المتحدة، حتى وإن كانت ظروف اقتصاده مختلفة.
القضية إذن أكبر من ربع نقطة.
فالولايات المتحدة تحارب تضخمها، لكن جانباً من تكلفة هذه الحرب ينتقل إلى اقتصادات أخرى، وفي مقدمتها اقتصادات الخليج التي ترتبط معظم عملاتها بالدولار، والنتيجة أن تكلفة الأموال ترتفع، والتمويل يصبح أغلى، والقروض العقارية وقروض الشركات تتعرض لضغوط جديدة، بينما تحصل الودائع والأدوات الادخارية على عوائد أعلى.
الخليج بين قوة الدولار وغلاء الأموال
ارتباط العملات الخليجية بالدولار كان ولا يزال أحد أعمدة الاستقرار النقدي في المنطقة، خاصة في اقتصادات تعتمد بدرجة كبيرة على صادرات النفط والغاز المسعرة عالمياً بالدولار، لكن لهذا الاستقرار ثمن.
فعندما يخفض الفيدرالي الفائدة تستطيع دول الخليج غالباً التحرك معه بسهولة، خصوصاً عندما تكون اقتصاداتها في حاجة إلى سيولة وتمويل أرخص، أما عندما يرفع الفائدة لمواجهة مشكلة أمريكية داخلية، فإن الصورة تصبح أكثر تعقيداً.
فالرياض وأبوظبي والدوحة والمنامة ومسقط قد لا تكون لديها المشكلة التضخمية الأمريكية نفسها، ومع ذلك تجد سياساتها النقدية تحت ضغط التحرك في الاتجاه ذاته للحفاظ على استقرار أسعار الصرف وتوازن حركة الأموال، وهنا تظهر المفارقة: أمريكا ترفع الفائدة لعلاج اقتصادها.. والخليج يرفعها لحماية عملاته.
البترول في قلب الأزمة
قد يبدو للوهلة الأولى أن قرار الفيدرالي شأن مصرفي بعيد عن شركات النفط والغاز، والحقيقة عكس ذلك تماماً، لأن صناعة البترول من أكثر الصناعات احتياجاً إلى رؤوس الأموال؛ من الحفر والاستكشاف إلى خطوط الأنابيب والمصافي ومشروعات البتروكيماويات والغاز المسال، وعندما ترتفع الفائدة، ترتفع معها تكلفة تمويل هذه المشروعات.
شركة تقترض مليار دولار بفائدة متغيرة ستتحمل، نظرياً، 2.5 مليون دولار إضافية سنوياً مقابل كل زيادة قدرها 25 نقطة أساس إذا انتقلت الزيادة بالكامل إلى تكلفة التمويل.
المبلغ قد يبدو محدوداً منفرداً، لكن عندما نتحدث عن مشروعات طاقة تتكلف مليارات الدولارات، وديون يعاد تمويلها، وزيادات متتالية في الفائدة، تصبح الأرقام مختلفة تماماً.
ومن هنا فإن استمرار الفائدة الأمريكية المرتفعة يمكن أن يفرض على شركات الطاقة إعادة حساب جدوى بعض الاستثمارات، خاصة المشروعات ذات التكلفة الرأسمالية الضخمة وفترات الاسترداد الطويلة.
النفط يضع الفيدرالي في مأزق
المفارقة الأكبر أن النفط نفسه قد يكون جزءاً من المشكلة، فارتفاع أسعار النفط والطاقة يغذي التضخم الأمريكي، والتضخم يدفع الفيدرالي إلى التشدد ورفع الفائدة، لكن رفع الفائدة يضغط بدوره على النشاط الاقتصادي والاستثمار والاستهلاك، وقد يؤدي لاحقاً إلى تباطؤ نمو الطلب العالمي على النفط.
أي أننا أمام دائرة شديدة الحساسية: نفط مرتفع → تضخم أعلى → فائدة أعلى → تمويل أغلى → نمو أبطأ → ضغوط على الطلب على النفط، ولهذا لا تستطيع الدول المنتجة للنفط النظر إلى ارتفاع الأسعار باعتباره مكسباً مطلقاً.
فالسعر المرتفع جداً قد يمنح الخزانة إيرادات إضافية اليوم، لكنه إذا تحول إلى وقود للتضخم العالمي ثم إلى موجة تشديد نقدي جديدة، فقد يدفع الاقتصاد العالمي ثمنه غداً.
من يكسب ومن يخسر؟
البنوك والمودعون قد يكونون بين المستفيدين، بحسب هيكل الودائع والقروض وسرعة إعادة تسعيرها، لكن المقترض هو أول من يشعر بالفاتورة.
المواطن الذي يريد شراء منزل بالتمويل، والشركة التي تخطط لمصنع جديد، والمطور العقاري الذي يمول مشروعاً بمئات الملايين، وشركة الطاقة التي تقترض لتنفيذ توسعات؛ الجميع سيعيد حساباته، والخطورة ليست في ربع النقطة الحالية، الخطورة في أن تصبح ربع النقطة بداية وليست نهاية، فكل زيادة جديدة تعني طبقة أخرى من تكلفة التمويل تتراكم فوق الشركات والأفراد والحكومات.
ومصر ليست بعيدة
الجنيه المصري ليس مربوطاً بالدولار بالطريقة نفسها الموجودة في معظم دول الخليج، ولذلك فإن البنك المركزي المصري ليس مطالباً ميكانيكياً بتقليد قرار الفيدرالي، لكن القول إن مصر بعيدة عن القرار سيكون خطأ.
كلما ارتفعت الفائدة الأمريكية أصبح الاحتفاظ بالأموال في الأصول الدولارية أكثر جاذبية، وازدادت المنافسة أمام الأسواق الناشئة لجذب الأموال الأجنبية.
وهنا تدخل معادلة شديدة الحساسية: كم يجب أن يكون العائد على أدوات الدين المحلية حتى يظل جذاباً بعد حساب التضخم ومخاطر سعر الصرف والمخاطر الاستثمارية مقارنة بعائد الدولار؟
ولهذا فإن قرار واشنطن يدخل بصورة غير مباشرة إلى حسابات القاهرة، إلى جانب التضخم المحلي وسعر الصرف والنمو والسيولة وتدفقات النقد الأجنبي.
هذه الأزمة تكشف مرة أخرى حجم القوة التي يمنحها الدولار للسياسة النقدية الأمريكية.
الفيدرالي لا يجتمع لكي يحدد سعر الفائدة في الخليج أو مصر أو الأسواق الناشئة، بل يتخذ قراره وفقاً للاقتصاد الأمريكي، لكن الدولار ليس مجرد عملة أمريكية، إنه عملة التجارة الدولية والاحتياطيات والديون وتسعير الجزء الأكبر من تجارة النفط، ولهذا فإن الفائدة الأمريكية تتحول عملياً إلى سعر عالمي للمال يؤثر بدرجات متفاوتة على الجميع.
والسؤال:ماذا لو استمر الفيدرالي في الرفع؟
هذا يعني، زيادة أخرى تعني دولاراً أكثر جاذبية، وتمويلاً أكثر تكلفة، وضغوطاً إضافية على العقارات والشركات والديون والأسواق الناشئة.
وفي قطاع الطاقة تحديداً، ستصبح المعادلة أكثر صعوبة: الدول المنتجة تريد سعراً مرتفعاً للنفط، لكنها لا تريد سعراً مرتفعاً إلى الحد الذي يشعل التضخم ويدفع الفيدرالي إلى مزيد من رفع الفائدة وخنق النمو العالمي.
وهذه ربما تكون المفارقة الأخطر في المشهد كله.
فالنفط قد يرفع التضخم في أمريكا، والفيدرالي يرد برفع الفائدة، والخليج يرفع وراءه دفاعاً عن عملاته، ثم تعود الفائدة المرتفعة في النهاية لتطرق أبواب شركات النفط نفسها عبر ارتفاع تكلفة التمويل.
دائرة تبدأ من برميل النفط، تمر بمبنى الاحتياطي الفيدرالي في واشنطن، ثم تعود مرة أخرى إلى حقول النفط ومشروعات الغاز في الخليج والعالم، ولهذا فإن ربع النقطة ليست مجرد رقم صغير على شاشة بنك مركزي.
إنها فاتورة جديدة للمال.. والعالم كله تقريباً يشارك في دفعها.
#المستقبل_البترولي